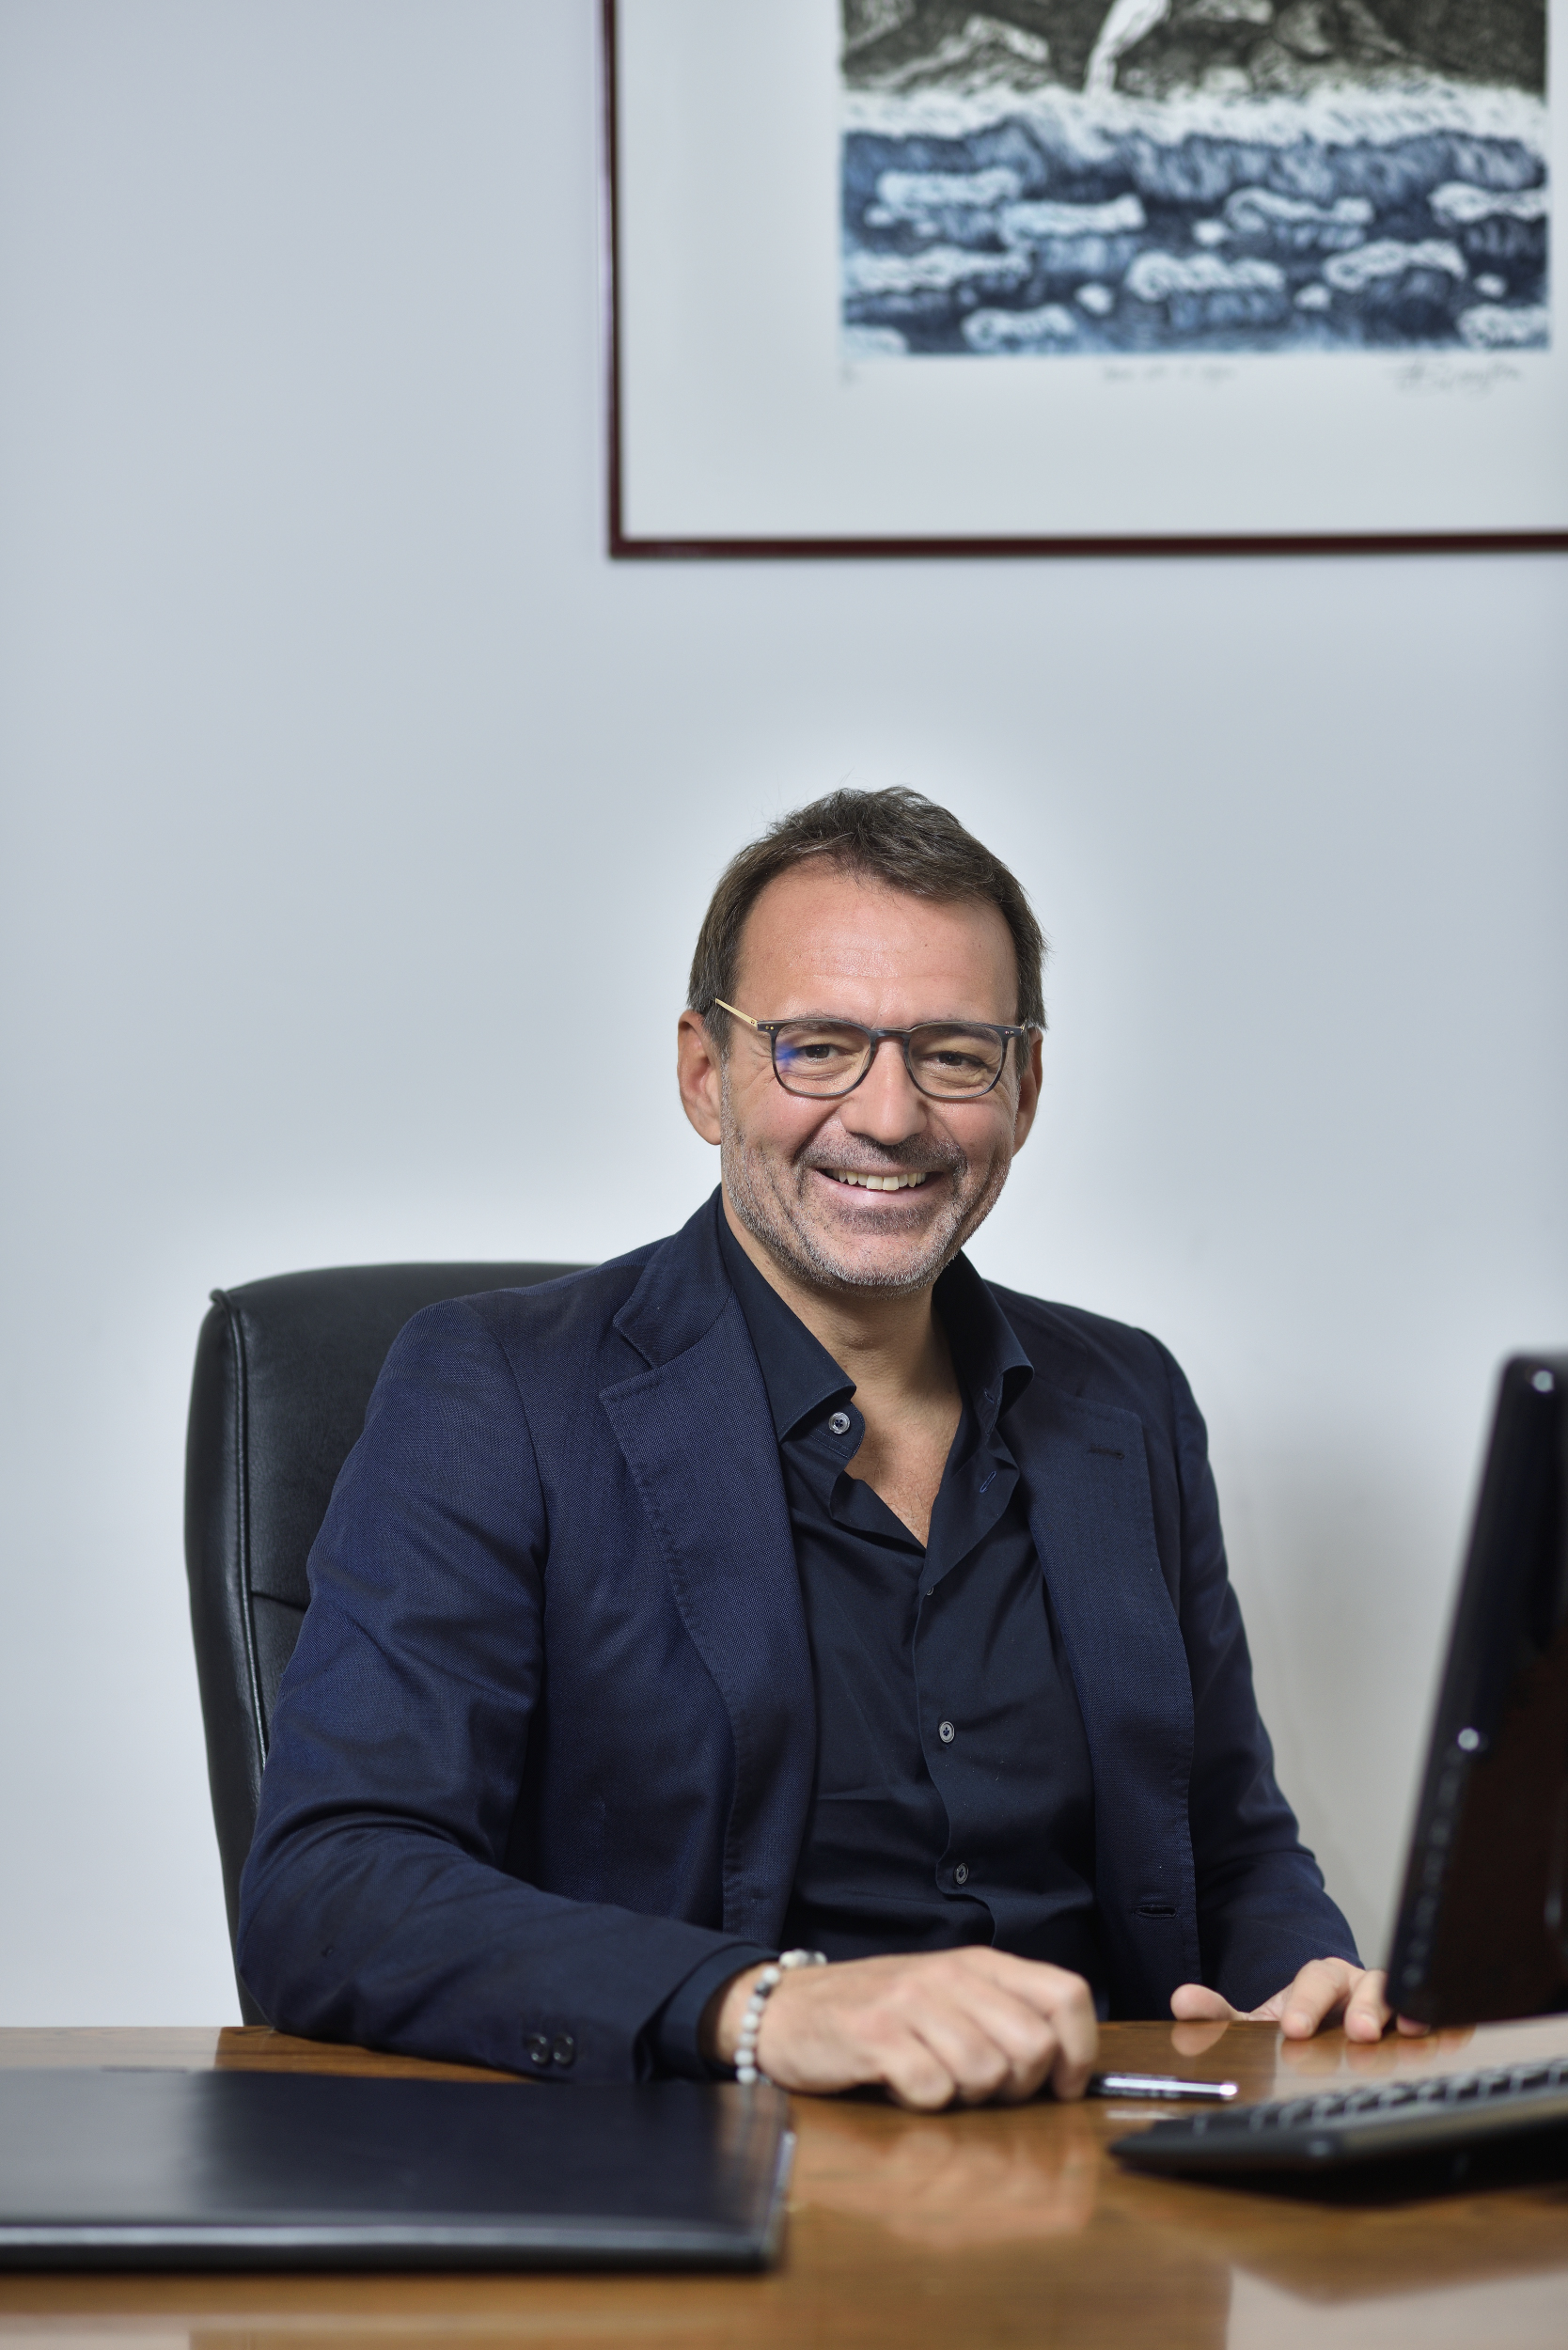








Negli ultimi decenni la donazione immobiliare è stata percepita in Italia come uno strumento utile, ma gravato da una forte incertezza successoria. Il rischio che, dopo la morte del donante, un legittimario leso potesse agire in riduzione e, a determinate condizioni, chiedere la restituzione dell’immobile anche nei confronti del terzo acquirente, ha reso molti beni di provenienza donativa difficili da vendere o da offrire in garanzia. La legge n. 182 del 2025 interviene su questo assetto e rafforza la tutela dei terzi acquirenti, rendendo più agevole la circolazione dei beni provenienti da donazione. La riforma, tuttavia, non elimina la necessità di una valutazione legale complessiva: incide sul rischio successorio, ma non cancella gli altri possibili vincoli sull’immobile né le azioni a tutela dei creditori. Ne parliamo con l’avvocato Antonio Triola, cassazionista specializzato in diritto immobiliare, successioni e pianificazione patrimoniale, attivo tra Bari e Napoli e gestore della crisi da sovraindebitamento.
di Roberta Imbimbo
Avvocato, si parla di “rivoluzione” per la legge n. 182 del 2025 sulle donazioni. Perché questa riforma è così importante?
Perché interviene su uno dei principali ostacoli alla circolazione dei beni di provenienza donativa. Per molto tempo, l’acquirente di un immobile donato ha dovuto considerare il rischio che, dopo l’apertura della successione del donante, i legittimari potessero agire per la riduzione della donazione e, ricorrendone i presupposti, chiedere la restituzione del bene anche nei confronti del terzo acquirente. Questa possibilità produceva effetti economici rilevanti. Un immobile formalmente commerciabile poteva diventare, nella pratica, difficile da vendere, da finanziare o da accettare quale garanzia ipotecaria. L’incertezza si rifletteva sulle trattative, sulle istruttorie bancarie e sul valore attribuito al bene. L’articolo 44 della legge n. 182 del 2025 ha modificato la disciplina del codice civile e ha stabilito che la riduzione della donazione, salvo le specifiche ipotesi connesse alla trascrizione delle domande giudiziali, non pregiudica il terzo al quale il donatario abbia alienato l’immobile. Il donatario resta obbligato a compensare in denaro i legittimari nei limiti necessari a integrare la quota loro riservata. Il legislatore ha quindi spostato il baricentro della tutela: il legittimario conserva una tutela economica nei confronti del donatario, mentre il terzo acquirente viene maggiormente protetto nella conservazione del bene acquistato.
Che cosa accadeva prima? Perché le donazioni immobiliari erano considerate così problematiche?
Il problema non era l’invalidità automatica della donazione. La donazione era e resta un atto valido quando correttamente formato e coerente con la situazione patrimoniale e familiare del disponente. La criticità riguardava gli effetti che potevano prodursi dopo l’apertura della successione. Il legittimario che ritenesse lesa la propria quota di riserva poteva promuovere l’azione di riduzione. In determinate condizioni, la tutela poteva proiettarsi anche sul bene trasferito dal donatario a un terzo. Per chi acquistava, questo significava confrontarsi con un rischio successorio potenziale, spesso difficile da valutare in termini economici e temporali. Le conseguenze erano evidenti: alcune banche erano più prudenti nel concedere finanziamenti ipotecari; gli acquirenti chiedevano garanzie aggiuntive; i venditori erano costretti a ricorrere a soluzioni negoziali o ad attendere il decorso dei termini rilevanti. La donazione finiva così per incidere sulla liquidità e sul valore di mercato del bene. Parlare di “bene tossico” è una formula giornalistica efficace, ma va usata con precisione. Non si trattava di beni illeciti o necessariamente privi di valore. Erano beni gravati da un rischio giuridico percepito dal mercato, che poteva renderne più complessa la circolazione.
Cosa cambia concretamente con la nuova legge?
Cambia la posizione del terzo acquirente. Il nuovo articolo 563 del codice civile prevede che la riduzione della donazione non pregiudichi, salvo il caso previsto dall’articolo 2652, primo comma, n. 1, i terzi ai quali il donatario abbia alienato gli immobili donati. Il donatario deve compensare in denaro i legittimari nei limiti necessari per integrare la quota di riserva. In altri termini, il legittimario non perde il diritto di agire per la riduzione e non viene cancellata la tutela della legittima. Viene però limitata la possibilità di aggredire il bene che sia stato acquistato dal terzo, secondo il nuovo assetto normativo e con le eccezioni derivanti dalle trascrizioni pregiudizievoli.È una scelta di politica legislativa molto rilevante: il legislatore ha ritenuto necessario proteggere la sicurezza dei traffici e l’affidamento dell’acquirente, evitando che una vicenda successoria possa ripercuotersi indefinitamente sulla circolazione del bene. La riforma non significa, però, che ogni acquisto da donatario sia automaticamente immune da qualsiasi contestazione. La protezione riguarda il rischio specifico disciplinato dagli articoli modificati; restano da verificare, tra l’altro, la validità del titolo, la continuità delle trascrizioni, i vincoli reali, i pignoramenti, i sequestri, le eventuali azioni revocatorie e la regolarità urbanistica e catastale.
Quindi oggi posso acquistare un immobile donato senza rischi?
È più corretto dire che il rischio successorio derivante dalla riduzione della donazione è stato significativamente ridimensionato per il terzo acquirente. Non direi, invece, che esista un acquisto immobiliare “senza rischi” in senso assoluto. La nuova disciplina protegge il terzo acquirente nei limiti previsti dalla legge, ma occorre sempre esaminare la storia del bene e la situazione del disponente, del donatario e della famiglia. Una visura ipotecaria ventennale è uno strumento indispensabile, ma non sempre esaurisce la due diligence. Occorre controllare la provenienza, la continuità delle trascrizioni, la presenza di domande giudiziali, ipoteche, pignoramenti, sequestri e altri vincoli. È poi necessario ricostruire, quando rilevante, la vicenda successoria e verificare se siano presenti elementi che impongano ulteriori cautele. La regola pratica è semplice: la riforma rende l’immobile più facilmente commerciabile, ma la commerciabilità deve essere verificata caso per caso. Una visura non è un sostituto della valutazione legale; è uno degli strumenti attraverso i quali quella valutazione viene svolta.
La riforma vale anche per le donazioni fatte in passato?
Sì, ma occorre distinguere. Le norme modificate si applicano alle successioni aperte dopo l’entrata in vigore della legge. Per le successioni anteriori, l’articolo 44 ha previsto una disciplina transitoria specifica. In particolare, la possibilità di agire anche nei confronti degli aventi causa dal donatario resta collegata alla notificazione e trascrizione della domanda di riduzione entro sei mesi dall’entrata in vigore della legge oppure, alle condizioni previste dalla norma, alla notificazione e trascrizione di un atto stragiudiziale di opposizione alla donazione. In mancanza di tali adempimenti nel termine previsto, la disciplina modificata si applica anche alle successioni anteriori, una volta decorso il periodo transitorio. Questo passaggio è importante perché non consente di applicare la riforma in modo automatico e indistinto a ogni donazione pregressa. Per una vendita in corso occorre verificare la data di apertura della successione, l’eventuale presenza di domande o opposizioni trascritte e la posizione concreta degli aventi causa. La disciplina transitoria ha comunque una funzione di grande rilievo: consente di ricondurre progressivamente anche le situazioni pregresse a un quadro più certo, evitando che il rischio di restituzione continui a gravare indefinitamente sulla circolazione dei beni.
Quale impatto può avere la riforma sul mercato immobiliare italiano?
L’impatto può essere significativo, perché interviene su beni che in molti casi erano presenti nei patrimoni familiari ma risultavano difficili da collocare sul mercato. La maggiore protezione del terzo acquirente può aumentare la prevedibilità delle operazioni, agevolare le trattative e rendere più lineare la valutazione della garanzia da parte degli istituti di credito. È ragionevole attendersi un recupero di liquidità per quei patrimoni che erano rimasti immobilizzati o che venivano negoziati a condizioni penalizzanti. Non formulerei, però, stime generalizzate sull’aumento dei valori o sul numero di beni che torneranno immediatamente sul mercato: l’effetto concreto dipenderà anche dalla prassi notarile e bancaria, dalla documentazione disponibile e dalla situazione urbanistica e catastale dei singoli immobili. La novità più importante è la riduzione dell’incertezza. Nel mercato immobiliare, la certezza del diritto non è un elemento teorico: incide sulla possibilità di vendere, finanziare e valorizzare il bene.
Cosa cambia per chi vuole donare oggi un immobile ai figli?
La donazione torna a essere uno strumento più funzionale di pianificazione patrimoniale. Il genitore può trasferire il bene al figlio sapendo che la provenienza donativa non determinerà più, secondo la nuova disciplina, lo stesso grado di difficoltà nella successiva vendita a terzi. Questo non significa che la donazione debba essere utilizzata automaticamente o che sia sempre la soluzione migliore. La scelta deve tenere conto della composizione familiare, della presenza di altri legittimari, della quota disponibile, dei bisogni del disponente, delle eventuali esposizioni debitorie e degli obiettivi di passaggio generazionale. In alcuni casi può essere valutata una donazione con riserva di usufrutto; in altri, una diversa operazione a titolo oneroso o una soluzione negoziale alternativa. La forma dell’atto è solo il momento finale. Prima viene la progettazione dell’operazione.
Lei è specializzato in diritto immobiliare e pianificazione patrimoniale. Ci parla della sua attività e del territorio in cui opera?
Mi occupo di diritto immobiliare, successioni, pianificazione patrimoniale e gestione della crisi da sovraindebitamento, operando principalmente tra Bari e Napoli. Sono avvocato cassazionista e provengo da una famiglia di notai napoletani: il diritto immobiliare e successorio fa parte della mia formazione e della mia esperienza professionale, ma il mio ruolo non si esaurisce nella dimensione notarile dell’operazione. L’avvocato, in questo ambito, deve aiutare il cliente a comprendere quale operazione realizzare, quali rischi assumere e quali conseguenze produrre nel tempo. Per questo assisto famiglie, imprese e investitori nella ricostruzione della situazione patrimoniale, nella due diligence degli immobili, nella negoziazione degli accordi, nella predisposizione dei contratti e nella gestione delle eventuali controversie. La mia attività si colloca prima e dopo il rogito. Prima, attraverso l’analisi strategica del patrimonio, della situazione familiare, della provenienza dei beni e degli obiettivi del cliente. Dopo, attraverso l’assistenza in caso di contestazioni, azioni di riduzione, controversie tra coeredi, responsabilità, revocatorie o altri contenziosi immobiliari, fino al giudizio di legittimità. La provenienza notarile della mia formazione mi consente di dialogare con i notai su un piano tecnico efficace, ma la prospettiva è quella dell’avvocato: difendere l’interesse del cliente, prevenire il contenzioso e costruire un’operazione sostenibile anche sotto il profilo strategico.
Qual è il ruolo dell’avvocato immobiliarista in questo nuovo scenario?
L’avvocato immobiliarista è il consulente strategico dell’operazione. Non si limita a verificare se un atto possa essere stipulato, ma analizza se quell’atto sia coerente con gli obiettivi patrimoniali del cliente e quali conseguenze possa generare. Nel caso di una donazione, occorre ricostruire il patrimonio, individuare i possibili legittimari, valutare la quota disponibile, considerare la posizione del coniuge e dei figli, esaminare eventuali donazioni precedenti e verificare le possibili conseguenze successorie. Nel caso di acquisto da donatario, la consulenza comprende l’esame della provenienza, delle trascrizioni, della vicenda successoria e degli eventuali rischi residui. Nel caso di un patrimonio indebitato, l’analisi deve comprendere anche la posizione dei creditori e l’eventuale esposizione dell’operazione ad azioni conservative o revocatorie. Il ruolo dell’avvocato non è quindi quello di “sconsigliare” o “autorizzare” in modo astratto la donazione. È quello di mettere il cliente nelle condizioni di scegliere consapevolmente, attraverso una valutazione documentata di costi, rischi, alternative e conseguenze.
E il notaio? Come cambia il suo ruolo dopo la riforma?
Il notaio resta una figura centrale. La riforma non riduce la sua funzione, ma rende ancora più importante il coordinamento tra la fase strategica e la fase di stipula. Il notaio riceve l’atto pubblico, verifica i presupposti giuridici e formali della stipula, cura gli adempimenti notarili e la pubblicità immobiliare e svolge le verifiche proprie della funzione notarile. È il professionista che conferisce all’atto la forma e la certezza richieste dall’ordinamento. L’avvocato opera su un piano diverso: ricostruisce gli interessi del cliente, valuta gli scenari, esamina i rischi, negozia le condizioni e predispone, quando necessario, le tutele contrattuali e processuali. Se il rischio si concretizza, assiste il cliente nel contenzioso. Non parlerei quindi di un rapporto tra un professionista principale e un semplice supporto. Si tratta di due funzioni autonome e complementari: il notaio assicura la legalità e la certezza dell’atto; l’avvocato governa la strategia patrimoniale e la gestione del rischio. La collaborazione è efficace proprio quando i ruoli restano distinti.
Lei è anche gestore della crisi da sovraindebitamento. Qual è il collegamento con gli immobili di provenienza donativa?
Il collegamento è diretto. Nelle procedure di regolazione della crisi, gli immobili possono rappresentare la principale componente dell’attivo destinato ai creditori. Se un cespite è più difficile da vendere o da finanziare a causa della sua provenienza donativa, questa criticità incide sui tempi della procedura e sul valore di realizzo. La riforma può rendere più agevole la vendita di tali beni, aumentando la platea dei potenziali acquirenti e riducendo una delle obiezioni tradizionalmente sollevate dagli interessati. Questo è importante anche quando occorre valorizzare un immobile nell’ambito di una liquidazione e trasformarlo in liquidità nell’interesse del ceto creditorio. La nuova disciplina, però, non deve essere confusa con una sanatoria generale degli atti di disposizione patrimoniale. Restano da valutare le azioni dei creditori, le eventuali revocatorie, i sequestri, i pignoramenti e ogni altro vincolo. Una donazione pregiudizievole per i creditori può essere sottoposta alle azioni previste dall’ordinamento; il fatto che il bene sia poi trasferito a un terzo non consente di ignorare la posizione del creditore e le regole proprie dell’azione esercitata. Per questo, nella gestione della crisi, il cespite deve essere analizzato in modo completo: provenienza, commerciabilità, valore, gravami, situazione urbanistica e catastale, contenziosi e prospettive effettive di realizzo. La legge sulla circolazione dei beni donati è importante perché rimuove un ostacolo specifico, ma non sostituisce la valutazione complessiva della procedura.
Quali sono gli errori più frequenti che incontra nella pratica?
Il primo errore è considerare la donazione come un atto isolato, senza esaminare la struttura familiare e l’intero patrimonio del disponente. Il secondo è confondere la possibilità giuridica di stipulare l’atto con la convenienza strategica dell’operazione. Il terzo è attendere il momento del rogito per affrontare problemi che avrebbero dovuto essere verificati quando l’operazione era ancora nella fase di progettazione. Un altro errore frequente è ritenere che la nuova legge renda superflua la verifica della provenienza. È vero il contrario: proprio perché il quadro è cambiato, occorre comprendere con precisione quale disciplina si applichi al singolo caso, soprattutto per le successioni anteriori all’entrata in vigore della riforma. Infine, non bisogna confondere il rischio successorio con il rischio dei creditori. Sono piani diversi. La riforma interviene sugli effetti della riduzione della donazione e sulla posizione dei terzi acquirenti; non elimina le azioni che i creditori possono esercitare quando un atto di disposizione abbia pregiudicato la garanzia patrimoniale.
Quali consigli pratici darebbe a chi vuole pianificare il passaggio generazionale del patrimonio?
Il primo consiglio è non improvvisare. Prima di scegliere lo strumento occorre ricostruire il patrimonio, la situazione familiare e gli obiettivi del disponente. Bisogna individuare i legittimari, valutare la quota disponibile, esaminare le eventuali donazioni già effettuate e considerare i profili fiscali, successori e finanziari dell’operazione. La donazione con riserva di usufrutto può essere una soluzione in determinate situazioni, ma non è una formula universale. Possono essere valutati anche strumenti diversi o complementari, come il patto di famiglia, quando ne ricorrano i presupposti, oppure altre operazioni negoziali coerenti con gli obiettivi del cliente. Il trust, inoltre, richiede una valutazione specifica della sua funzione, della struttura e degli effetti concreti: non è una risposta automatica a ogni esigenza patrimoniale. È utile predisporre una documentazione completa, coinvolgere tempestivamente i professionisti e, quando possibile, favorire una comunicazione trasparente all’interno della famiglia. La prevenzione del conflitto non dipende soltanto dalla forma dell’atto, ma anche dalla qualità della pianificazione.
La riforma riguarda solo gli immobili o anche altri beni?
La modifica dell’articolo 563 non riguarda esclusivamente gli immobili. La norma estende la disciplina anche alle alienazioni di beni mobili, con le distinzioni previste per i beni mobili iscritti e non iscritti in pubblici registri. L’obiettivo generale è agevolare la circolazione dei beni provenienti da donazione e rafforzare la certezza dei rapporti giuridici. Questo non significa, tuttavia, che ogni bene donato sia automaticamente sottratto a qualsiasi contestazione. Anche per i beni mobili occorre verificare il titolo, la provenienza, la posizione dei legittimari e l’eventuale esistenza di azioni o vincoli. La riforma ha una portata ampia, ma deve essere applicata in relazione alla natura del bene e alla concreta vicenda traslativa.
Come si concilia questa riforma con la tutela dei legittimari?
La riforma non elimina la tutela dei legittimari. Il diritto alla quota di riserva e l’azione di riduzione restano parte dell’ordinamento successorio. La scelta legislativa consiste nel rendere prevalente, nei rapporti con il terzo acquirente e salvo le eccezioni previste, la stabilità del trasferimento del bene. Il legittimario può quindi conservare una pretesa economica nei confronti del donatario, nei limiti necessari a integrare la propria quota, ma non può automaticamente trasferire sul terzo acquirente il rischio della vicenda successoria. È un bilanciamento tra due esigenze: da un lato la protezione della successione necessaria, dall’altro la sicurezza della circolazione giuridica e l’accesso al credito. La riforma non risolve ogni possibile conflitto, ma ridisegna il punto di equilibrio tra tutela familiare e affidamento del mercato.
Qual è l’impatto culturale di questa riforma sul modo in cui gli italiani gestiscono il patrimonio?
È una riforma che può produrre un cambiamento culturale importante. Per anni la parola “donazione” è stata associata, quasi automaticamente, alla paura di creare un problema ai figli o ai futuri acquirenti. Questo ha portato molte famiglie a rinviare il passaggio generazionale o a compiere operazioni senza una pianificazione adeguata. Oggi la donazione può tornare a essere considerata uno strumento ordinario di organizzazione patrimoniale, non necessariamente un atto da evitare. Ma proprio questa maggiore libertà richiede maggiore consapevolezza. Se il mercato percepisce meno rischio, aumentano le possibilità operative; aumenta anche la responsabilità dei professionisti nel guidare il cliente verso la soluzione coerente con la sua situazione. La vera innovazione non consiste soltanto nel rendere più agevole la vendita di un immobile donato. Consiste nel poter inserire quel bene in una pianificazione patrimoniale più ampia, valutando in anticipo successione, famiglia, debito, credito e futura circolazione.